

Índice
Entre o final de 2025 e o início de 2026, ocorreu um acontecimento significativo na indústria global de semicondutores.
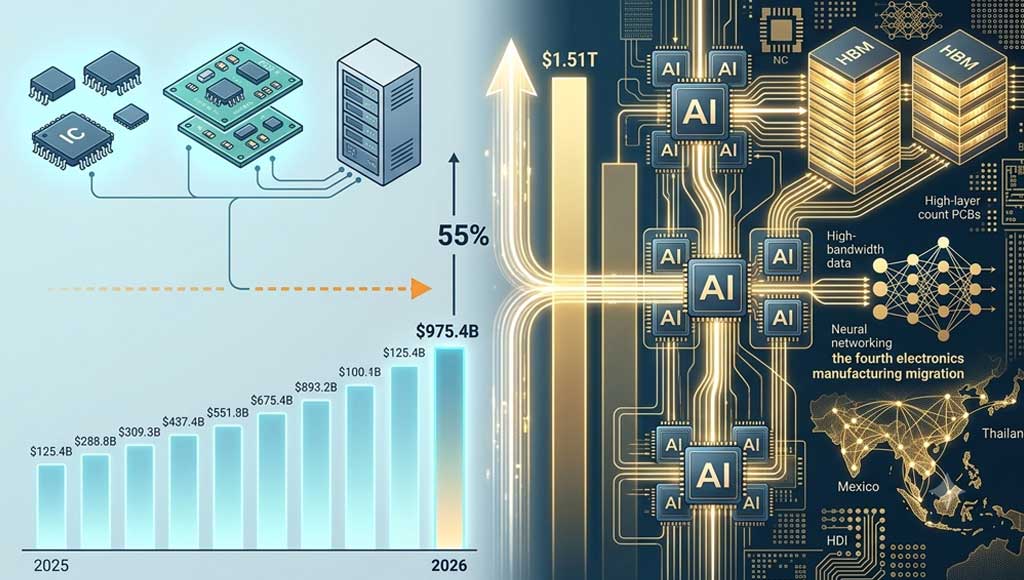
Em dezembro de 2025, a World Semiconductor Trade Statistics (WSTS) previu que o mercado global de semicondutores em 2026 atingiria $975,4 mil milhões. Apenas seis meses depois, esse valor foi revisto em alta para $1,51 triliões – uma revisão em alta de 55%, o que representa um crescimento de 90% em relação ao ano anterior.
Não se trata de uma recuperação cíclica. Trata-se de uma reestruturação estrutural.
1. Mercado global de semicondutores: não se trata de uma recuperação, mas sim de uma reestruturação
Retrospectiva de 2025:
As vendas globais de semicondutores atingiram $791,7 mil milhões, um aumento de 25,61 TP3T em relação ao ano anterior.
- Ásia-Pacífico e outros: +45,01 TP3T
- Américas: +30,51 TP3T
- China: +17,31 TP3T
- Europa: +6,31 TP3T
- Japão: –4,71 TP3T
Os semicondutores lógicos registaram um crescimento de 39,91 TP3T, atingindo 1 TP4T301,9B; os de memória cresceram 34,81 TP3T, atingindo 1 TP4T223,1B.
Perspetivas para 2026 (WSTS, revisão de meados de 2026):
| Região | 2025 Real | Previsão para 2026 | Crescimento em relação ao ano anterior |
|---|---|---|---|
| Américas | $251,9B | $543,6B | +115.8% |
| Ásia-Pacífico | $421,4B | $823.9B | +87.4% |
| Europa | $54.1B | $67,5B | +24.8% |
| Japão | $44,8B | $57.9B | +29.2% |
| Total global | $772.2B | $1,510B | +90.0% |
Por categoria de produto (previsão para 2026):
| Categoria | 2025 | 2026F | em relação ao ano anterior |
|---|---|---|---|
| Memória | $211.6B | $800B+ | ~+250% |
| Lógica | $295,9B | $405.3B | +37% |
| Analógico | $85.6B | $92.0B | +7.5% |
| Micro | $84.8B | $96.6B | +13.9% |
| Discreto | $30.9B | $33.4B | +8.2% |
| Optoeletrónica | $42.6B | $45.0B | +5.7% |
| Sensores | $20.9B | $22.7B | +8.7% |
Conclusão principal: Os semicondutores para IA (processadores, HBM, redes) representaram quase um terço das vendas de 2025. Prevê-se que as despesas com infraestruturas de IA ultrapassem $1,3 biliões em 2026, Chips de IA irá compensar mais de 50% das vendas totais de semicondutores até 2029 (Gartner).
O crescimento é extremamente desigual – a HBM, a lógica avançada, as soluções de embalagem avançadas e as interligações de alta velocidade estão a redefinir os preços e a capacidade. Os dispositivos maduros de uso geral continuam a depender do stock e da procura real por parte dos utilizadores finais.
2. Mercado chinês: Subir na cadeia de valor
Desempenho em 2025:
- Receitas da produção de informação eletrónica: 17,4 biliões de RMB (+7.4%)
- Produção de circuitos integrados: 484,3 mil milhões de unidades (+10.9%)
- Exportações de IC: **$201,9 mil milhões** (+26,8%) – ultrapassando pela primeira vez a marca de $200 mil milhões, tornando-se a maior categoria de exportação isolada.
| Ano | Volume de exportação (B unidades) | em relação ao ano anterior | Valor das exportações ($B) | em relação ao ano anterior |
|---|---|---|---|---|
| 2020 | 259.8 | +17.5% | 116.6 | +14.8% |
| 2021 | 310.7 | +19.6% | 144.0 | +23.5% |
| 2022 | 273.4 | –12.0% | 135.0 | –6.3% |
| 2023 | 267.0 | –2.3% | 134.5 | –0.4% |
| 2024 | 298.1 | +11.6% | 159.6 | +18.1% |
| 2025 | 349.5 | +17.4% | 201.9 | +26.8% |
Primeiro semestre de 2026 (1.º semestre):
- Exportações de circuitos integrados (USD): $ 177,28 mil milhões, para cima 96,11 TP3T em termos homólogos
- Produção de circuitos integrados: 279,8 mil milhões de unidades, para cima 23.1% (mais de 1,5 mil milhões por dia)
- O investimento na produção de circuitos integrados cresceu 8,81 TP3T no âmbito das indústrias de alta tecnologia.
A nível regional, a quota das exportações chinesas de circuitos integrados para o Sudeste Asiático aumentou de 15% em 2020 para 31% em 2024, refletindo as mudanças na cadeia de abastecimento.
3. Principais categorias de produtos
PCB – Superciclo impulsionado pela IA
- Mercado global de PCB em 2025: $84,89 mil milhões
- Previsão para 2026 (Prismark): $95,8 mil milhões (+12.5%)
- Prevê-se que ultrapasse $100 mil milhões em 2027.
| Segmento | 2025 | 2026F | em relação ao ano anterior |
|---|---|---|---|
| Mercado total de PCB | $84.9B | $95.8B | +12.5% |
| PCB e substratos para servidores de IA | $9.1B | $15.6B | +71.4% |
| Quota da IA no total | 11% | 16% | – |
A Goldman Sachs prevê que o mercado global de placas de circuito impresso (PCB) para servidores de IA, a partir de $3.1B (2024)** a **$27.1B (2027), com um crescimento homólogo de 113% e 117% em 2026 e 2027.
As placas de camadas múltiplas, as placas HDI e os substratos de circuitos integrados são os principais motores de crescimento.
Sensores e IoT – 5G + AIoT
- Prevê-se que os dispositivos IoT ultrapassem 25,4 mil milhões até 2030 (Strategy Analytics).
- Taxa de crescimento anual composto (CAGR) das ligações móveis de IoT (2022-2030): 14%.
- A China deverá representar 26% do valor económico global da IoT até 2030 (McKinsey).
- Mercado de sensores na China (2021): 295,2 mil milhões de RMB, +17.6%.
- Os fabricantes nacionais estão a passar dos sensores de gama média-baixa para os de gama alta.
4. Migração industrial – A Quarta Onda
O mundo está em quarta migração na indústria de fabrico de produtos eletrónicos. A China enfrenta a “pressão em duas frentes” – fabrico de alta gama o regresso aos EUA/Europa e a transferência da produção com grande intensidade de mão-de-obra para o Sudeste Asiático.
No entanto, a oportunidade reside no facto de a maioria dos países destinatários não dispor de ecossistemas completos. A China está a exportar cada vez mais componentes, módulos e serviços de conceção em vez de produtos acabados.
| País/Região | Sinal |
|---|---|
| Vietname | Surgem direitos de aquisição local; aumentam as exportações de componentes e acessórios 459%. |
| México | Fases iniciais da localização – potencial de crescimento futuro. |
| Tailândia | Prevê-se que a produção de PCB atinja $6.09B em 2026 (+20,41 TP3T). |
Esta migração está a redefinir a procura regional de componentes, sendo que as Américas e a Ásia-Pacífico registam o crescimento mais rápido.
5. Três sinais a ter em conta
Sinal 1 – A IA redefine as camadas do setor
Nem todos os chips registam uma subida de preços – apenas os que fazem parte da cadeia de abastecimento da IA. A HBM, a lógica avançada e o encapsulamento atingem preços elevados. Os nós maduros continuam a enfrentar pressão de inventário.
Sinal 2 – A composição das exportações da China está a mudar
Os telemóveis e os computadores estão em declínio; os circuitos integrados e os módulos estão em franca ascensão. A cadeia de valor está a passar da montagem para a conceção e para os componentes de elevado valor.
Sinal 3 – As cadeias de abastecimento globais estão a sofrer uma redistribuição
O Sudeste Asiático e o México estão a desenvolver o aprovisionamento local. Isto gera uma nova procura por componentes e produtos semiacabados chineses, mas também apresenta desafios em termos de logística e conformidade.
A Realidade da Engenharia
2026 não é um ano de recuperação – é um ano de reestruturação.
- A IA está a redefinir a lógica de crescimento dos semicondutores.
- A China está a passar de exportadora de produtos acabados para fornecedora de componentes e módulos.
- A quarta migração está a alterar o local e a forma como os componentes são adquiridos.
Para os profissionais do setor, compreender estas mudanças estruturais é muito mais importante do que acompanhar as flutuações de preços a curto prazo.
Fontes de dados para este artigo: WSTS, Gartner, Administração Geral das Alfândegas da China, Ministério da Indústria e Tecnologia da Informação, Prismark, Relatório sobre as Tendências e Estratégias do Setor dos Componentes Eletrónicos de 2026 da Alibaba.com.

