

جدول المحتويات
في الفترة ما بين أواخر عام 2025 وأوائل عام 2026، وقع حدث مهم في صناعة أشباه الموصلات العالمية.
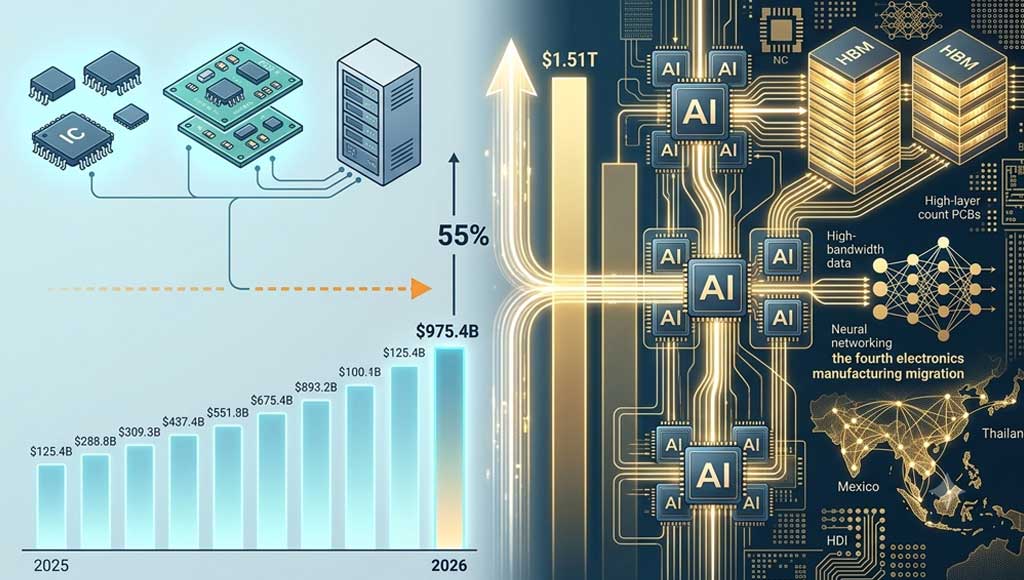
في ديسمبر 2025، توقعت منظمة إحصاءات تجارة أشباه الموصلات العالمية (WSTS) أن يبلغ حجم سوق أشباه الموصلات العالمي لعام 2026 ما قيمته $975.4 مليار. وبعد ستة أشهر فقط، تم تعديل هذا الرقم بالزيادة ليصل إلى $1.51 تريليون – وهو تعديل تصاعدي بمقدار 55%، يمثل نموًا سنويًا بنسبة 90%.
هذا ليس انتعاشًا دوريًّا. بل هو إعادة هيكلة هيكلية.
1. سوق أشباه الموصلات العالمي: ليس انتعاشًا، بل إعادة هيكلة
نظرة على عام 2025:
بلغت مبيعات أشباه الموصلات العالمية $791.7 مليار, ، بزيادة قدرها 25.6% مقارنة بالفترة نفسها من العام الماضي.
- آسيا والمحيط الهادئ ودول أخرى: +45.0%
- الأمريكتان: +30.5%
- الصين: +17.3%
- أوروبا: +6.3%
- اليابان: –4.7%
ارتفعت مبيعات أشباه الموصلات المنطقية بنسبة 39.91 تريليون 3 تريليون لتصل إلى 1 تريليون 4 تريليون و301.9 مليار؛ بينما ارتفعت مبيعات ذاكرة التخزين بنسبة 34.81 تريليون 3 تريليون لتصل إلى 1 تريليون 4 تريليون و223.1 مليار.
توقعات عام 2026 (WSTS، تنقيح منتصف عام 2026):
| المنطقة | 2025 - الأرقام الفعلية | توقعات عام 2026 | النمو على أساس سنوي |
|---|---|---|---|
| الأمريكتان | $251.9B | $543.6B | +115.8% |
| آسيا والمحيط الهادئ | $421.4B | $823.9B | +87.4% |
| أوروبا | $54.1B | $67.5B | +24.8% |
| اليابان | $44.8B | $57.9B | +29.2% |
| المجموع العالمي | $772.2B | $1,510B | +90.0% |
حسب فئة المنتج (توقعات عام 2026):
| الفئة | 2025 | 2026F | على أساس سنوي |
|---|---|---|---|
| الذاكرة | $211.6B | $800B+ | ~+250% |
| المنطق | $295.9B | $405.3B | +37% |
| التناظري | $85.6B | $92.0B | +7.5% |
| صغير | $84.8B | $96.6B | +13.9% |
| متفرقة | $30.9B | $33.4B | +8.2% |
| الإلكترونيات الضوئية | $42.6B | $45.0B | +5.7% |
| أجهزة الاستشعار | $20.9B | $22.7B | +8.7% |
النقطة الأساسية: شكلت أشباه الموصلات المستخدمة في مجال الذكاء الاصطناعي (المعالجات، وذاكرة HBM، والشبكات) ما يقارب ثلث من مبيعات عام 2025. مع توقع أن يتجاوز الإنفاق على البنية التحتية للذكاء الاصطناعي $1.3 تريليون في عام 2026،, رقائق الذكاء الاصطناعي ستعوض أكثر من 50% من إجمالي مبيعات أشباه الموصلات بحلول عام 2029 (غارتنر).
النمو غير متكافئ إلى حد كبير – حيث تعمل تقنيات HBM والمنطق المتقدم والتعبئة المتقدمة والوصلات عالية السرعة على إعادة تحديد الأسعار والسعة. أما الأجهزة الناضجة ذات الأغراض العامة، فلا تزال تعتمد على المخزون والطلب الفعلي من المستخدمين النهائيين.
2. السوق الصينية: التقدم في سلسلة القيمة
الأداء في عام 2025:
- إيرادات تصنيع المعلومات الإلكترونية: 17.4 تريليون يوان صيني (+7.4%)
- إنتاج الدوائر المتكاملة: 484.3 مليار وحدة (+10.9%)
- صادرات IC: **$201.9 مليار** (+26.8%) – تجاوزت للمرة الأولى حاجز $200B، لتصبح أكبر فئة تصديرية منفردة.
| السنة | حجم الصادرات (بليون وحدة) | على أساس سنوي | قيمة الصادرات ($B) | على أساس سنوي |
|---|---|---|---|---|
| 2020 | 259.8 | +17.5% | 116.6 | +14.8% |
| 2021 | 310.7 | +19.6% | 144.0 | +23.5% |
| 2022 | 273.4 | –12.0% | 135.0 | –6.3% |
| 2023 | 267.0 | –2.3% | 134.5 | –0.4% |
| 2024 | 298.1 | +11.6% | 159.6 | +18.1% |
| 2025 | 349.5 | +17.4% | 201.9 | +26.8% |
النصف الأول من عام 2026 (H1):
- صادرات IC (بالدولار الأمريكي): $177.28 مليار, ، لأعلى 96.1% مقارنة بنفس الفترة من العام الماضي
- إنتاج الدوائر المتكاملة: 279.8 مليار وحدة, ، لأعلى 23.1% (أكثر من 1.5 مليار في اليوم)
- ارتفع الاستثمار في تصنيع الدوائر المتكاملة بنسبة 8.8% ضمن صناعات التكنولوجيا المتقدمة.
على الصعيد الإقليمي، ارتفعت حصة صادرات الصين من الدوائر المتكاملة إلى جنوب شرق آسيا من 15% في عام 2020 إلى 31% في عام 2024، مما يعكس التغيرات التي طرأت على سلسلة التوريد.
3. الفئات الرئيسية للمنتجات
PCB – الدورة الفائقة المدفوعة بالذكاء الاصطناعي
- سوق لوحات الدوائر المطبوعة (PCB) العالمية لعام 2025: $84.89 مليار
- توقعات عام 2026 (بريزمارك): $95.8 مليار (+12.5%)
- من المتوقع أن يتجاوز $100 مليار في عام 2027.
| القطاع | 2025 | 2026F | على أساس سنوي |
|---|---|---|---|
| إجمالي سوق مركبات ثنائي الفينيل متعدد الكلور | $84.9B | $95.8B | +12.5% |
| لوحات الدوائر المطبوعة (PCB) والركائز الخاصة بخوادم الذكاء الاصطناعي | $9.1B | $15.6B | +71.4% |
| نسبة الذكاء الاصطناعي من الإجمالي | 11% | 16% | – |
تتوقع شركة «جولدمان ساكس» أن يبلغ حجم سوق لوحات الدوائر المطبوعة (PCB) الخاصة بخوادم الذكاء الاصطناعي على مستوى العالم من $3.1B (2024)** إلى **$27.1B (2027)**, ، مع نمو سنوي يبلغ 113% و117% في عامي 2026 و2027.
تُعد اللوحات عالية الطبقات، واللوحات عالية الكثافة (HDI)، وركائز الدوائر المتكاملة (IC) المحركات الرئيسية للنمو.
أجهزة الاستشعار وإنترنت الأشياء – شبكات الجيل الخامس (5G) + إنترنت الأشياء المدعوم بالذكاء الاصطناعي (AIoT)
- من المتوقع أن يتجاوز عدد أجهزة إنترنت الأشياء 25.4 مليار بحلول عام 2030 (ستراتيجي أناليتيكس).
- معدل النمو السنوي المركب لاتصالات إنترنت الأشياء عبر شبكات الهاتف الخلوي (2022-2030): 14%.
- ستشكل الصين 26% من القيمة الاقتصادية العالمية لإنترنت الأشياء بحلول عام 2030 (ماكينزي).
- سوق أجهزة الاستشعار في الصين (2021): 295.2 مليار يوان صيني, +17.6%.
- تتجه الشركات المحلية من أجهزة الاستشعار ذات الجودة المتوسطة إلى المنخفضة نحو أجهزة الاستشعار عالية الجودة.
4. هجرة العمالة في القطاع الصناعي – الموجة الرابعة
العالم في حالة الموجة الرابعة من هجرة صناعة الإلكترونيات. تواجه الصين “ضغطًا من اتجاهين” – التصنيع المتطور العودة إلى الولايات المتحدة وأوروبا، وانتقال الإنتاج الذي يعتمد على العمالة الكثيفة إلى جنوب شرق آسيا.
ومع ذلك، تكمن الفرصة في حقيقة أن معظم البلدان المستقبلة تفتقر إلى أنظمة بيئية متكاملة. وتقوم الصين بتصدير كميات متزايدة من المكونات والوحدات النمطية وخدمات التصميم بدلاً من المنتجات النهائية.
| البلد/المنطقة | إشارة |
|---|---|
| فيتنام | ظهور حقوق الشراء المحلية؛ وارتفاع صادرات قطع الغيار والملحقات 459%. |
| المكسيك | المراحل الأولى من عملية التوطين – إمكانات للنمو في المستقبل. |
| تايلاند | من المتوقع أن يصل إنتاج لوحات الدوائر المطبوعة إلى $6.09B في عام 2026 (+20.4%). |
تؤدي هذه الهجرة إلى إعادة تشكيل الطلب على المكونات الإقليمية، حيث تشهد الأمريكتان ومنطقة آسيا والمحيط الهادئ أسرع معدلات نمو.
5. ثلاث إشارات تستحق المتابعة
الإشارة الأولى – الذكاء الاصطناعي يعيد تصنيف القطاعات
ليست جميع الرقائق تشهد ارتفاعًا في الأسعار — بل فقط تلك الموجودة في سلسلة توريد الذكاء الاصطناعي. وتحقق رقائق HBM والمنطق المتقدم والتعبئة أسعارًا مرتفعة. أما العقد النضجية فلا تزال تواجه ضغوطًا متعلقة بالمخزون.
الإشارة الثانية – تباين تركيبة الصادرات الصينية آخذ في التغير
تشهد أسواق الهواتف المحمولة وأجهزة الكمبيوتر تراجعاً؛ في حين تشهد أسواق الدوائر المتكاملة والوحدات النمطية طفرةً. وتتجه سلسلة القيمة من التجميع نحو التصميم والمكونات عالية القيمة.
الإشارة 3 – إعادة توزيع سلاسل التوريد العالمية
تعمل دول جنوب شرق آسيا والمكسيك على تعزيز المشتريات المحلية. ويؤدي ذلك إلى ظهور طلب جديد على المكونات والسلع شبه المصنعة الصينية، ولكنه يطرح أيضًا تحديات في مجالي اللوجستيات والامتثال.
واقع الهندسة
عام 2026 ليس عام انتعاش – إنه سنة إعادة الهيكلة.
- تقوم الذكاء الاصطناعي بإعادة صياغة منطق نمو صناعة أشباه الموصلات.
- تتحول الصين من دولة مُصدِّرة للسلع الجاهزة إلى مورد للمكونات والوحدات.
- تُحدث الموجة الرابعة من التحول تغييراً في أماكن وكيفية شراء المكونات.
بالنسبة للمتخصصين في هذا القطاع، فإن فهم هذه التحولات الهيكلية أكثر أهمية بكثير من متابعة تقلبات الأسعار على المدى القصير.
مصادر البيانات المستخدمة في هذا المقال: WSTS، Gartner، الإدارة العامة للجمارك الصينية، وزارة الصناعة وتكنولوجيا المعلومات، Prismark، تقرير Alibaba.com لعام 2026 حول اتجاهات واستراتيجيات صناعة المكونات الإلكترونية.

