

Índice
Entre finales de 2025 y principios de 2026, ocurrió algo importante en el sector mundial de los semiconductores.
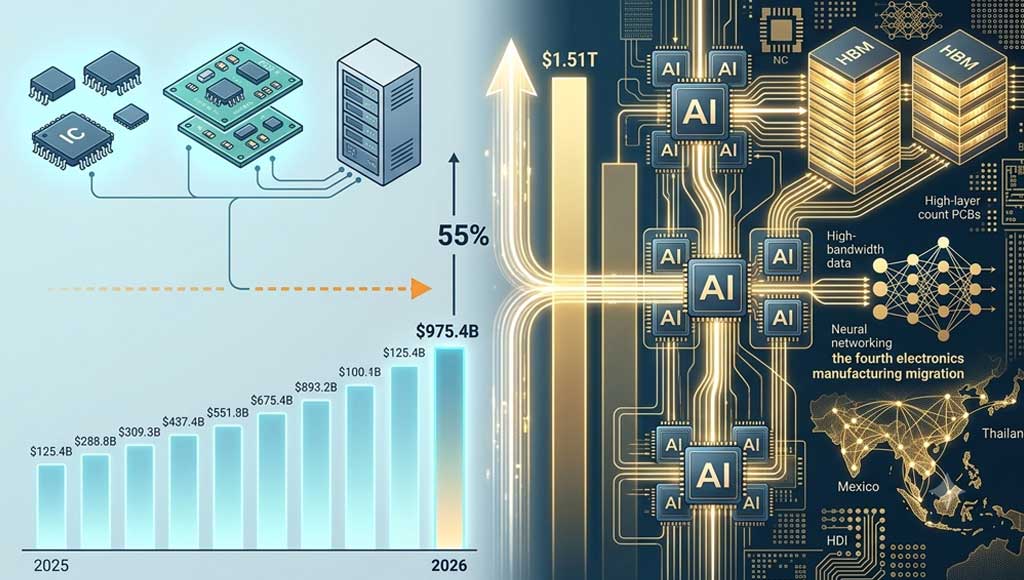
En diciembre de 2025, la Organización Mundial de Estadísticas del Comercio de Semiconductores (WSTS) pronosticó que el mercado mundial de semiconductores en 2026 alcanzaría los $975,4 mil millones. Apenas seis meses después, esa cifra se revisó al alza hasta los $1,51 billones, lo que supone una revisión al alza de 55% y representa un crecimiento interanual del 90%.
No se trata de una recuperación cíclica. Se trata de una reestructuración estructural.
1. Mercado mundial de semiconductores: no se trata de una recuperación, sino de una reestructuración
Resumen de 2025:
Las ventas mundiales de semiconductores alcanzaron $791,7 mil millones, lo que supone un aumento interanual del 25,61 TP3T.
- Asia-Pacífico y demás: +45,01 TP3T
- América: +30,51 TP3T
- China: +17,31 TP3T
- Europa: +6,31 TP3T
- Japón: –4,71 TP3T
Los semiconductores lógicos crecieron un 39,91 TP3T, hasta alcanzar los 1 TP4T 301,9 B; los de memoria crecieron un 34,81 TP3T, hasta alcanzar los 1 TP4T 223,1 B.
Perspectivas para 2026 (WSTS, revisión de mediados de 2026):
| Región | 2025: Cifras reales | Previsiones para 2026 | Crecimiento interanual |
|---|---|---|---|
| América | $251,9B | $543,6B | +115.8% |
| Asia-Pacífico | $421,4B | $823.9B | +87.4% |
| Europa | $54.1B | $67,5B | +24.8% |
| Japón | $44,8B | $57.9B | +29.2% |
| Total mundial | $772.2B | $1,510B | +90.0% |
Por categoría de producto (previsión para 2026):
| Categoría | 2025 | 2026F | interanual |
|---|---|---|---|
| Memoria | $211.6B | $800B+ | ~+250% |
| Lógica | $295,9B | $405.3B | +37% |
| Analógico | $85,6B | $92.0B | +7.5% |
| Micro | $84.8B | $96.6B | +13.9% |
| Discreto | $30.9B | $33.4B | +8.2% |
| Optoelectrónica | $42,6B | $45.0B | +5.7% |
| Sensores | $20.9B | $22.7B | +8.7% |
Conclusión clave: Los semiconductores para IA (procesadores, HBM, redes) representaron casi un tercio de las ventas de 2025. Se prevé que el gasto en infraestructura de IA supere $1,3 billones en 2026, Chips de IA compensará más de 50% del total de ventas de semiconductores para 2029 (Gartner).
El crecimiento es muy desigual: la tecnología HBM, la lógica avanzada, los sistemas de encapsulado avanzados y las interconexiones de alta velocidad están redefiniendo los precios y la capacidad. Los dispositivos maduros de uso general siguen dependiendo del stock y de la demanda real de los usuarios finales.
2. El mercado chino: avance en la cadena de valor
Resultados de 2025:
- Ingresos por la fabricación de productos de información electrónica: 17,4 billones de RMB (+7.4%)
- Fabricación de circuitos integrados: 484.3 mil millones de unidades (+10.9%)
- Exportaciones de circuitos integrados: **$201.9 mil millones** (+26,8%) – superan por primera vez la cifra de $200 mil millones, lo que las convierte en la categoría de exportación más importante.
| Año | Volumen de exportación (en miles de unidades) | interanual | Valor de las exportaciones ($B) | interanual |
|---|---|---|---|---|
| 2020 | 259.8 | +17.5% | 116.6 | +14.8% |
| 2021 | 310.7 | +19.6% | 144.0 | +23.5% |
| 2022 | 273.4 | –12.0% | 135.0 | –6.3% |
| 2023 | 267.0 | –2.3% | 134.5 | –0.4% |
| 2024 | 298.1 | +11.6% | 159.6 | +18.1% |
| 2025 | 349.5 | +17.4% | 201.9 | +26.8% |
Primer semestre de 2026 (1.º semestre):
- Exportaciones de circuitos integrados (USD): $ 177 280 millones, hacia arriba 96,11 TP3T interanual
- Fabricación de circuitos integrados: 279 800 millones de unidades, hacia arriba 23.1% (más de 1.5B al día)
- La inversión en la fabricación de circuitos integrados creció un 8,81 TP3T entre los sectores de alta tecnología.
A nivel regional, la cuota de las exportaciones chinas de circuitos integrados al Sudeste Asiático aumentó desde 15% en 2020 hasta 31% en 2024, como consecuencia de los cambios en la cadena de suministro.
3. Categorías principales de productos
PCB: el «superciclo» impulsado por la IA
- Mercado mundial de placas de circuito impreso (PCB) en 2025: $84 89 mil millones
- Previsión para 2026 (Prismark): $95 800 millones (+12.5%)
- Se prevé que supere $100 mil millones en 2027.
| Segmento | 2025 | 2026F | interanual |
|---|---|---|---|
| Mercado total de PCB | $84.9B | $95.8B | +12.5% |
| Placas de circuito impreso y sustratos para servidores de IA | $9.1B | $15.6B | +71.4% |
| Porcentaje de la IA respecto al total | 11% | 16% | – |
Goldman Sachs prevé que el mercado mundial de placas de circuito impreso (PCB) para servidores de IA alcance $3.1B (2024)** a **$27.1B (2027)**, con un crecimiento interanual de 113% y 117% en 2026 y 2027.
Las placas de múltiples capas, los circuitos impresos de alta densidad (HDI) y los sustratos para circuitos integrados son los principales motores del crecimiento.
Sensores e IoT – 5G + AIoT
- Se prevé que los dispositivos del IoT superen 25 400 millones para 2030 (Strategy Analytics).
- Tasa de crecimiento anual compuesto (CAGR) de las conexiones móviles para el IoT (2022-2030): 14%.
- China representará 26% del valor económico global del IoT para 2030 (McKinsey).
- Mercado de sensores de China (2021): 295.2 mil millones de RMB, +17.6%.
- Las empresas nacionales están pasando de los sensores de gama media-baja a los de gama alta.
4. La migración en el sector industrial: la cuarta ola
El mundo está en la cuarta migración en el sector de la fabricación de productos electrónicos. China se enfrenta a una “presión por ambos frentes” — fabricación de alta gama el regreso a EE. UU. y Europa, y el traslado de la producción con gran intensidad de mano de obra al sudeste asiático.
Sin embargo, la oportunidad radica en que la mayoría de los países receptores carecen de ecosistemas completos. China exporta cada vez más componentes, módulos y servicios de diseño en lugar de productos terminados.
| País/Región | Señal |
|---|---|
| Vietnam | Aumentan los derechos de adquisición local; suben las exportaciones de componentes y accesorios 459%. |
| México | Fases iniciales de la localización: potencial de crecimiento futuro. |
| Tailandia | Se prevé que la producción de PCB alcance $6.09B en 2026 (+20,41 TP3T). |
Esta migración está transformando la demanda regional de componentes, siendo las Américas y Asia-Pacífico las regiones que registran un crecimiento más rápido.
5. Tres señales a las que hay que prestar atención
Señal 1: la IA reestructura el sector
No todos los chips suben de precio, solo los que forman parte de la cadena de suministro de la IA. La HBM, la lógica avanzada y el encapsulado alcanzan precios elevados. Los nodos maduros siguen enfrentándose a presiones de inventario.
Señal 2: La estructura de las exportaciones de China está cambiando
Los teléfonos móviles y los ordenadores están en declive; los circuitos integrados y los módulos están en auge. La cadena de valor está pasando del montaje al diseño y a los componentes de alto valor.
Señal 3: Las cadenas de suministro globales se están redistribuyendo
El Sudeste Asiático y México están potenciando el abastecimiento local. Esto genera una nueva demanda de componentes y productos semiacabados chinos, pero también plantea retos en materia de logística y cumplimiento normativo.
La realidad de la ingeniería
El año 2026 no es un año de recuperación, es un año de reestructuración.
- La inteligencia artificial está redefiniendo la lógica de crecimiento de los semiconductores.
- China está pasando de ser un exportador de productos acabados a convertirse en un proveedor de componentes y módulos.
- La cuarta transformación está cambiando dónde y cómo se adquieren los componentes.
Para los profesionales del sector, comprender estos cambios estructurales resulta mucho más valioso que hacer un seguimiento de las fluctuaciones de precios a corto plazo.
Fuentes de datos de este artículo: WSTS, Gartner, Administración General de Aduanas de China, Ministerio de Industria y Tecnología de la Información, Prismark y el Informe sobre tendencias y estrategias del sector de los componentes electrónicos de Alibaba.com para 2026.

